月底结完账,利润表显示盈利。可是银行账户里的钱,连下一笔供应商货款都付不起。仓库堆满了货,客户也欠了不少钱。在乌兹别克斯坦做分销或生产的外国管理者,第一年常常会遇到这种情况。
问题通常不在利润,而在现金"在路上"走了多久。本文介绍如何用三个简单的数字算出现金周转周期。您会看到周期里每一天值多少钱,并得到七个缩短周期的实用方法。
这个话题属于企业财务纪律的一部分。财务纪律告诉您钱花到了哪里,周转周期告诉您钱卡在哪里、卡了多久。
为什么盈利的企业会缺现金
利润和现金是两回事。利润在销售当天入账,现金在客户付款当天到账。两者之间隔着几周,有时是几个月。
采购也是一样。您今天付钱给供应商。货在仓库里放一个月,再赊销给客户,又过一个月才变回现金。这段时间里,您的钱一直在周转,却动用不了。
这笔被占用的钱就是营运资金。简单说,就是存货加上客户欠您的钱,减去您欠供应商的钱。这个数越大,冻结在库存和应收账款里的现金就越多。
用三个数字算出现金周转周期
营运资金的金额会随销售额变化,按月比较并不方便。用天数比较更直观。现金周转周期(CCC)衡量的正是天数:
延伸阅读 乌兹别克斯坦投资优惠:自由经济区、小型工业区与投资协议现金周转周期 = 存货天数 + 应收账款天数 − 应付账款天数
每一项的含义都很直白:
- 存货天数:货物平均在仓库里放多少天。制造企业要把原材料、在产品和产成品都算进去。
- 应收账款天数:交货后客户平均多少天付款。应收账款就是别人欠您的钱。
- 应付账款天数:到货后您平均多少天付钱给供应商。应付账款就是您欠别人的钱。
这个周期回答一个问题:从您付钱给供应商,到从客户那里收回钱,中间隔了多少天?这些天里的资金,都要您自己垫。
周期也可以是负数。顾客在收银台当场付款的门店,卖得快,付供应商的钱却晚,所以生意越大,账上的现金越多。批发和制造企业的周期则几乎总是正数。
示例:一家批发分销商
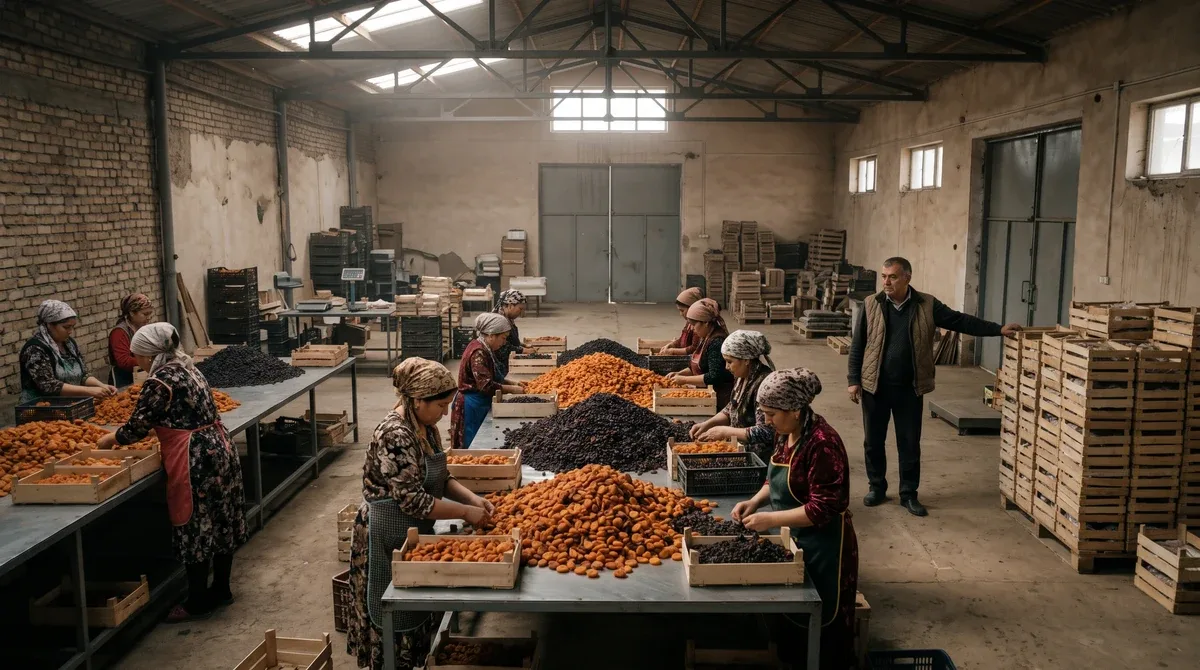
下面是一个假设示例,数字都取整。假设贵公司向零售门店供应家用清洁用品。月收入3亿苏姆,销售成本2.4亿苏姆。扣除全部费用后,净利润大约2500万苏姆。
下面一步一步算周期。余额取月初和月末的平均值。存货和应付账款按成本计价,所以除以每日销售成本。应收账款按售价计价,所以除以每日销售额。
- 1. 每日销售成本 — 计算: 2.4亿 ÷ 30天; 结果: 800万苏姆
- 2. 每日销售额 — 计算: 3亿 ÷ 30天; 结果: 1000万苏姆
- 3. 存货天数 — 计算: 平均存货3.6亿 ÷ 800万; 结果: 45天
- 4. 应收账款天数 — 计算: 门店平均欠款3亿 ÷ 1000万; 结果: 30天
- 5. 应付账款天数 — 计算: 平均欠供应商1.2亿 ÷ 800万; 结果: 15天
- 6. 现金周转周期 — 计算: 45 + 30 − 15; 结果: 60天
这些数字从哪里来?存货取自会计系统或最近一次盘点,按成本计价,不要按售价。应收和应付取自客户和供应商的欠款清单。如果清单不是最新的,先和最大的几家客户、供应商对账。按季度计算时,用90天代替30天。
结果是:您付出去的每一苏姆,平均60天后才能收回。冻结在经营中的现金是3.6亿 + 3亿 − 1.2亿 = 5.4亿苏姆。这相当于二十多个月的利润,要么靠自有资金,要么靠借款来撑。
再看最有用的部分:一天值多少钱?存货减少10天,就能释放10 × 800万 = 8000万苏姆。应收账款减少10天,能释放1亿苏姆。不需要新增销售,只需要加快速度。
在您的企业里,这三个数字分别是多少?上一次计算是什么时候?
增长陷阱:卖得越多,现金可能越少
很多老板和驻外负责人都在这里吃过亏。直觉上,增长应该带来更多现金。实际上,如果周期不变,增长得先垫钱。
回到上面的例子。销售额增长30%,达到每月3.9亿苏姆。如果天数不变,冻结的现金也增长30%:5.4亿 × 1.3 ≈ 7.02亿。您需要额外准备1.62亿。
利润也会增长,假设达到每月4000万。但填上这1.62亿,大约要吃掉四个月的利润(1.62亿 ÷ 4000万 ≈ 4)。这四个月里,账上几乎没有富余现金,尽管报表看起来很不错。
所以在签大合同或开新网点之前,先问一个问题:这次增长需要的营运资金从哪里来?付款日历可以提前回答这个问题,告诉您哪一周会出现资金缺口。
制造业和电商平台:周期有什么不同
公式对所有企业都一样,但最重的环节不同。
制造业的存货分三层。原材料在仓库等着,半成品在车间等着,产成品等着发货。现金通常卡得最多的是为了"省钱"而大批量采购的原材料。折扣只有几个百分点,现金却要压三个月。如果原材料靠进口、用外币付款,周期越长,汇率风险的时间也越长。
批发业最重的环节通常是应收账款。给门店赊账供货是当地的常见做法,账期往往越拖越长。逾期欠款如何一步步处理,请看催收逾期欠款。
在电商平台上,平台回款周期取代了应收账款。这个周期没法谈判,所以一定要在现行卖家协议里核实准确的期限。面向卖家的单独计算和示例,请看平台卖家的营运资金。
缩短周期的七个方法
每个方法都能减少天数,而天数会变成现金。从数字最大的环节开始。
- 清理滞销库存。 列出超过90天没有动过的商品。打折卖、组合卖,或转给其他经销商。略低于成本卖掉,也比等一年才回款强。
- 小批量、多批次订货。 给每个品项设定最低和最高库存。"以防万一"买的那一批,通常放得最久。
- 给客户设定信用额度和账期。 每个客户的额度和付款期限都要书面确定。一旦逾期,就暂停发新货。对新客户,可以要求部分预付款。
- 按时发送单据。 电子发票或对账单晚了,付款也会晚。这个方法不花钱,却常被忽略。
- 谨慎计算提前付款折扣。 假设您给客户2%的折扣,条件是10天付款而不是40天。您收到98而不是100,但早了30天。折算成年化成本约为25%(2 ÷ 98 × 365 ÷ 30),按复利算约为28%。如果银行贷款更便宜,这个折扣反而更贵。
- 和供应商谈更长的账期。 不要单方面拖欠:那会带来罚款,也会失去信任。有按时付款的记录,再提延长账期就容易得多。详见应付账款管理。
- 生产中减少批量。 原材料分阶段采购,不让半成品在车间积压。如果能按订单生产,产成品仓库也会随之缩小。
不必一次全做。选一个方法,一个月后重新计算周期。
危险信号:周期正在变长
危险信号本身不等于问题,但值得检查:
- 报表利润在增长,银行余额却在减少;
- 应收账款增长快于销售额;
- 库龄超过90天的存货占比每月上升;
- 拖欠供应商货款成了常态;
- 靠短期借款发工资或交税;
- 周期连续两三个月变长。
如果同时出现两三个信号,打开周期表,找出是哪个环节变长了。每月固定一天更新这张表,只需15到20分钟。
结论:速度也是现金的来源
盈利的企业缺现金,原因往往是周转太慢。钱卡在仓库里,卡在客户欠款里,卡在大批量采购里。现金周转周期用一个数字把这些说清楚:存货天数加应收账款天数,减应付账款天数。
把每一天换算成钱,优先顺序就一目了然。规划增长之前,先算清楚它需要多少营运资金。
今天就动手:用上个月的数据算出您的周期,找出最长的那个环节。从那里开始,能释放最多的现金。
常见问题
营运资金用大白话怎么理解?
就是企业为了维持日常经营,压在库存、原材料和客户欠款里的钱。简单算法:存货加上客户欠您的钱,减去您欠供应商的钱。这个数越大,冻结在经营里的现金就越多。
现金周转周期多长算正常?
没有统一标准。现款销售的门店,周期可以很短,甚至是负数;制造业和批发业的周期则长得多。更有用的做法是和自己前几个月比:如果周期一直在变长,就要查清原因。
多久计算一次周期?
每月结账后算一次就够了。销售增长很快或旺季开始时,可以每两周检查一次。关键是每次都用同一种方法。
营运资金不够,应该去贷款吗?
先看周期能不能缩短:多余的库存和逾期应收款,往往是比贷款更便宜的资金来源。当周期已经可控,且利息低于新增销售带来的利润时,贷款才划算。做决定前,请直接向乌兹别克斯坦的银行确认现行条件。
想知道您在乌兹别克斯坦的现金卡在哪个环节吗?
可以用您最近三个月的数据一起算出现金周转周期,再从容判断先改哪个环节,最能释放现金。