Der Monat ist abgeschlossen, die Gewinn- und Verlustrechnung zeigt ein Plus. Trotzdem reicht das Bankguthaben nicht für die nächste Lieferantenzahlung. Das Lager ist voll, und Kunden schulden Ihnen einiges. Ausländische Geschäftsführer eines Handels- oder Produktionsbetriebs in Usbekistan erleben dieses Bild oft schon im ersten Jahr.
Meist liegt das Problem nicht beim Gewinn. Es liegt daran, wie lange das Geld „unterwegs“ ist. Dieser Beitrag zeigt, wie Sie den Cash Conversion Cycle mit drei einfachen Kennzahlen messen. Sie sehen, was jeder Tag des Zyklus kostet, und erhalten 7 praktische Wege, ihn zu verkürzen.
Das Thema gehört zur Finanzdisziplin im Unternehmen. Die Disziplin zeigt, wohin das Geld fließt. Der Zyklus zeigt, wo es feststeckt und wie lange.
Warum einem profitablen Unternehmen das Geld ausgeht
Gewinn und Liquidität sind zwei verschiedene Dinge. Der Gewinn wird am Tag des Verkaufs gebucht. Das Geld kommt erst an dem Tag, an dem der Kunde zahlt. Dazwischen liegen Wochen, manchmal Monate.
Im Einkauf ist es genauso. Sie bezahlen den Lieferanten heute. Die Ware liegt einen Monat im Lager, geht dann auf Ziel, also mit späterer Zahlung, an einen Kunden und wird einen weiteren Monat später zu Geld. Die ganze Zeit arbeitet Ihr Geld, aber Sie können es nicht ausgeben.
Dieses gebundene Geld heißt Working Capital, auf Deutsch auch Nettoumlaufvermögen. Vereinfacht ist es der Lagerbestand plus Forderungen an Kunden, minus Verbindlichkeiten gegenüber Lieferanten. Je größer es ist, desto mehr Liquidität ist in Ware und offenen Rechnungen eingefroren.
Der Cash Conversion Cycle in drei Kennzahlen
Der Betrag schwankt mit dem Umsatz und lässt sich deshalb schlecht von Monat zu Monat vergleichen. Tage sind einfacher. Genau das misst der Cash Conversion Cycle (CCC), auf Deutsch auch Geldumschlagsdauer:
Lesen Sie auch Investitionsanreize in Usbekistan: Freie Wirtschaftszonen, kleine Industriezonen und InvestitionsvertragCash Conversion Cycle = Lagertage + Forderungstage − Verbindlichkeitstage
Jeder Teil hat eine einfache Bedeutung:
- Lagertage: wie lange Ware im Durchschnitt im Lager liegt. In der Produktion zählen Rohstoffe, unfertige und fertige Erzeugnisse dazu.
- Forderungstage: nach wie vielen Tagen ab Lieferung der Kunde zahlt. Forderungen sind Geld, das andere Ihnen schulden.
- Verbindlichkeitstage: nach wie vielen Tagen ab Lieferung Sie den Lieferanten bezahlen. Verbindlichkeiten sind Geld, das Sie anderen schulden.
Der Zyklus beantwortet eine Frage: Wie viele Tage vergehen zwischen der Zahlung an den Lieferanten und dem Geldeingang vom Kunden? Diese Tage finanzieren Sie selbst.
Ein Zyklus kann auch negativ sein. Ein Laden, in dem Kunden an der Kasse zahlen, verkauft schnell und bezahlt den Lieferanten später. Wachstum bringt dort zusätzliches Geld. Im Großhandel und in der Produktion ist der Zyklus fast immer positiv.
Rechenbeispiel: ein Großhändler
Das folgende Beispiel ist fiktiv und arbeitet mit runden Zahlen. Nehmen wir an, Ihr Unternehmen beliefert Einzelhändler mit Haushaltsreinigern. Der Monatsumsatz beträgt 300 Mio. UZS, der Wareneinsatz 240 Mio. Nach allen Kosten bleiben rund 25 Mio. UZS Nettogewinn.
Hier der Zyklus Schritt für Schritt. Für Bestände nehmen Sie den Durchschnitt aus Monatsanfang und Monatsende. Lager und Verbindlichkeiten stehen zu Einstandspreisen in den Büchern, deshalb teilen Sie sie durch den täglichen Wareneinsatz. Forderungen stehen zu Verkaufspreisen, deshalb teilen Sie sie durch den Tagesumsatz.
- 1. Täglicher Wareneinsatz — Rechnung: 240 Mio. ÷ 30 Tage; Ergebnis: 8 Mio. UZS
- 2. Tagesumsatz — Rechnung: 300 Mio. ÷ 30 Tage; Ergebnis: 10 Mio. UZS
- 3. Lagertage — Rechnung: durchschnittlicher Bestand 360 Mio. ÷ 8 Mio.; Ergebnis: 45 Tage
- 4. Forderungstage — Rechnung: durchschnittliche Schuld der Läden 300 Mio. ÷ 10 Mio.; Ergebnis: 30 Tage
- 5. Verbindlichkeitstage — Rechnung: durchschnittliche Schuld bei Lieferanten 120 Mio. ÷ 8 Mio.; Ergebnis: 15 Tage
- 6. Cash Conversion Cycle — Rechnung: 45 + 30 − 15; Ergebnis: 60 Tage
Woher kommen die Zahlen? Den Bestand nehmen Sie aus der Buchhaltung oder der letzten Inventur, bewertet zum Einstandspreis, nicht zum Verkaufspreis. Forderungen und Verbindlichkeiten entnehmen Sie den Debitoren- und Kreditorenlisten. Sind diese Listen veraltet, gleichen Sie zuerst die Salden mit Ihren größten Geschäftspartnern ab. Für ein Quartal teilen Sie durch 90 statt 30 Tage.
Das Ergebnis: Jeder Sum, den Sie auszahlen, kommt im Schnitt nach 60 Tagen zurück. Im Geschäft gebunden sind 360 + 300 − 120 = 540 Mio. UZS. Das sind mehr als zwanzig Monatsgewinne, finanziert aus Eigenkapital oder Schulden.
Jetzt der nützliche Teil: Was ist ein Tag wert? Senken Sie die Lagertage um 10, werden 10 × 8 = 80 Mio. UZS frei. Senken Sie die Forderungstage um 10, sind es 100 Mio. Dafür brauchen Sie keinen Mehrumsatz, nur mehr Tempo.
Wie sehen diese drei Kennzahlen in Ihrem Unternehmen aus? Wann haben Sie sie zuletzt berechnet?
Die Wachstumsfalle: mehr Umsatz, weniger Geld
Das überrascht viele Inhaber und Länderchefs. Man erwartet, dass Wachstum mehr Geld bringt. Bleibt der Zyklus aber gleich, müssen Sie das Wachstum zuerst vorfinanzieren.
Zurück zum Beispiel. Der Umsatz steigt um 30 % auf 390 Mio. UZS im Monat. Bleiben die Tage gleich, wächst auch das gebundene Geld um 30 %: 540 × 1,3 ≈ 702 Mio. Sie brauchen zusätzlich 162 Mio.
Auch der Gewinn wächst, etwa auf 40 Mio. im Monat. Doch die 162 Mio. zehren rund vier Monatsgewinne auf (162 ÷ 40 ≈ 4). In diesen vier Monaten bleibt kaum freies Geld auf dem Konto, obwohl die Berichte gut aussehen.
Stellen Sie daher vor einem großen Auftrag oder einer neuen Filiale eine Frage: Woher kommt das Working Capital für dieses Wachstum? Ein Zahlungskalender gegen Liquiditätsengpässe beantwortet sie im Voraus. Er zeigt die Woche, in der eine Liquiditätslücke entsteht.
Produktion und Marktplätze: was sich im Zyklus ändert
Die Formel gilt für alle, aber der schwerste Posten ist jeweils ein anderer.
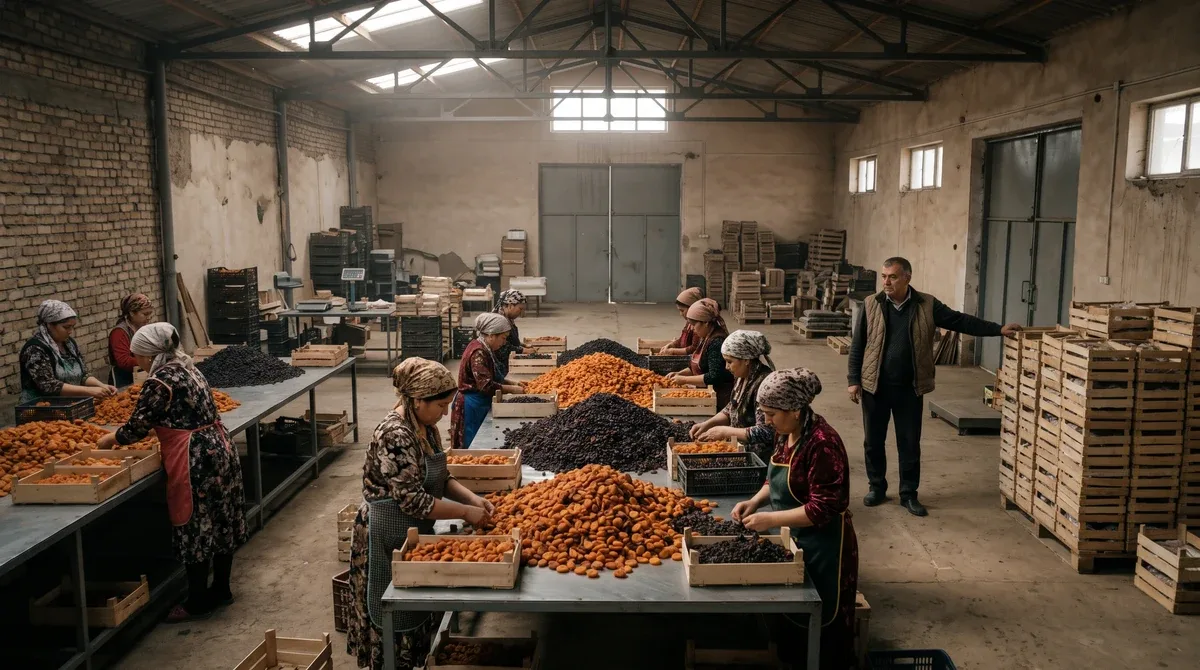
In der Produktion hat der Bestand drei Schichten. Rohstoffe warten im Lager, Halbfabrikate in der Fertigung und fertige Ware auf den Versand. Am meisten Geld steckt meist in Rohstoffen, die „zum Sparen“ in großen Mengen gekauft wurden. Der Rabatt beträgt ein paar Prozent, das Geld ist dafür drei Monate gebunden. Werden Vorprodukte importiert und in Fremdwährung bezahlt, tragen Sie bei einem langen Zyklus auch das Währungsrisiko länger.
Im Großhandel sind meist die Forderungen der schwere Posten. Läden auf Ziel zu beliefern ist vor Ort übliche Praxis, und die Fristen werden mit der Zeit länger. Wie Sie überfällige Schulden Schritt für Schritt eintreiben, lesen Sie im Beitrag Einzug überfälliger Forderungen.
Auf Marktplätzen ersetzt die Auszahlungsfrist der Plattform die Forderungen. Verhandeln können Sie sie nicht, prüfen Sie daher immer die genaue Frist im aktuellen Verkäuferangebot. Eine eigene Rechnung mit Beispielen finden Sie unter Working Capital für Marktplatzhändler.
7 Wege, den Zyklus zu verkürzen
Jede Maßnahme spart Tage, und Tage werden zu Geld. Beginnen Sie mit dem Posten, der die höchste Zahl hat.
- Ladenhüter abbauen. Listen Sie Artikel auf, die sich seit mehr als 90 Tagen nicht bewegt haben. Verkaufen Sie sie mit Rabatt, im Paket oder an einen anderen Händler. Etwas unter Einstandspreis zu verkaufen ist besser, als ein Jahr auf das Geld zu warten.
- Kleinere Mengen, öfter bestellen. Legen Sie für jeden Artikel einen Mindest- und Höchstbestand fest. Die Partie, die man „für alle Fälle“ kauft, liegt meist am längsten.
- Kunden ein Kreditlimit und eine Frist geben. Halten Sie Betrag und Zahlungsziel für jeden Kunden schriftlich fest. Ist die Frist überschritten, stoppen Sie neue Lieferungen. Bitten Sie Neukunden um eine Teilvorauszahlung.
- Dokumente pünktlich schicken. Kommt die elektronische Rechnung oder der Saldenabgleich zu spät, kommt auch die Zahlung zu spät. Diese Maßnahme kostet nichts, wird aber oft vergessen.
- Skonto sorgfältig kalkulieren. Skonto ist ein Nachlass für schnelle Zahlung. Angenommen, Sie gewähren 2 % für Zahlung in 10 statt 40 Tagen. Sie erhalten 98 statt 100, aber 30 Tage früher. Das entspricht rund 25 % pro Jahr (2 ÷ 98 × 365 ÷ 30), mit Zinseszins etwa 28 %. Ist ein Bankkredit günstiger, kostet Sie das Skonto mehr.
- Längere Zahlungsziele mit Lieferanten verhandeln. Zahlen Sie nicht einseitig später: Das führt zu Vertragsstrafen und Vertrauensverlust. Wer nachweislich pünktlich zahlt, bekommt längere Fristen viel leichter. Mehr dazu im Beitrag Management von Verbindlichkeiten.
- Losgrößen in der Produktion verkleinern. Kaufen Sie Rohstoffe in Etappen und lassen Sie Halbfabrikate nicht in der Fertigung liegen. Können Sie auf Bestellung produzieren, schrumpft auch das Fertigwarenlager.
Sie müssen nicht alles gleichzeitig umsetzen. Wählen Sie eine Maßnahme und berechnen Sie den Zyklus einen Monat später neu.
Warnsignale: Der Zyklus gerät aus dem Ruder
Ein Warnsignal ist noch kein Problem, aber ein Anlass zur Prüfung:
- der ausgewiesene Gewinn steigt, während das Bankguthaben sinkt;
- die Forderungen wachsen schneller als der Umsatz;
- der Anteil der Ware, die älter als 90 Tage ist, steigt jeden Monat;
- verspätete Zahlungen an Lieferanten sind zur Routine geworden;
- für Gehälter oder Steuern werden kurzfristige Kredite aufgenommen;
- der Zyklus ist zwei oder drei Monate in Folge länger geworden.
Treten zwei oder drei Signale gemeinsam auf, öffnen Sie die Zyklustabelle und suchen Sie den Posten, der gewachsen ist. Eine monatliche Aktualisierung an einem festen Tag dauert 15 bis 20 Minuten.
Fazit: Tempo ist auch eine Geldquelle
Fehlt einem profitablen Unternehmen das Geld, ist oft ein langsamer Umschlag die Ursache. Das Geld steckt im Lager, in Kundenschulden und in großen Bestellmengen. Der Cash Conversion Cycle zeigt das in einer Zahl: Lagertage plus Forderungstage minus Verbindlichkeitstage.
Rechnen Sie jeden Tag in Geld um, dann werden die Prioritäten klar. Bevor Sie Wachstum planen, berechnen Sie, wie viel Working Capital es erfordert.
Machen Sie heute einen ersten Schritt: Berechnen Sie Ihren Zyklus aus den Zahlen des Vormonats und suchen Sie den längsten Posten. Dort setzen Sie am meisten Geld frei.
Häufige Fragen
Was ist Working Capital, einfach erklärt?
Es ist das Geld, das ein Unternehmen in Ware, Rohstoffen und offenen Kundenforderungen gebunden hält, um den laufenden Betrieb zu sichern. Vereinfacht: Lagerbestand plus Forderungen an Kunden, minus Verbindlichkeiten gegenüber Lieferanten. Je größer dieser Wert, desto mehr Liquidität steckt im operativen Geschäft fest.
Welcher Cash Conversion Cycle ist normal?
Einen allgemeinen Richtwert gibt es nicht. Ein Laden, der gegen Bargeld verkauft, kann einen kurzen oder sogar negativen Zyklus haben. In Produktion und Großhandel ist er deutlich länger. Vergleichen Sie sich mit Ihren eigenen Vormonaten: Wird der Zyklus ständig länger, suchen Sie die Ursache.
Wie oft sollte man den Zyklus messen?
Einmal im Monat nach dem Monatsabschluss reicht aus. Wächst der Umsatz schnell oder beginnt die Hochsaison, lohnt sich eine Prüfung alle zwei Wochen. Wichtig ist, jedes Mal nach derselben Methode zu rechnen.
Sollte man einen Kredit aufnehmen, wenn das Working Capital nicht reicht?
Prüfen Sie zuerst, ob sich der Zyklus verkürzen lässt. Überbestände und überfällige Forderungen sind oft eine günstigere Geldquelle als ein Kredit. Eine Finanzierung ist sinnvoll, wenn der Zyklus unter Kontrolle ist und die Zinsen unter dem Gewinn aus dem Zusatzumsatz liegen. Klären Sie die aktuellen Konditionen vorher direkt mit Banken in Usbekistan.
Wollen Sie sehen, wo Ihr Geld in Usbekistan feststeckt?
Wir berechnen Ihren Cash Conversion Cycle gemeinsam aus den Zahlen der letzten drei Monate und klären in Ruhe, welchen Posten Sie zuerst angehen sollten, um am meisten Liquidität freizusetzen.