

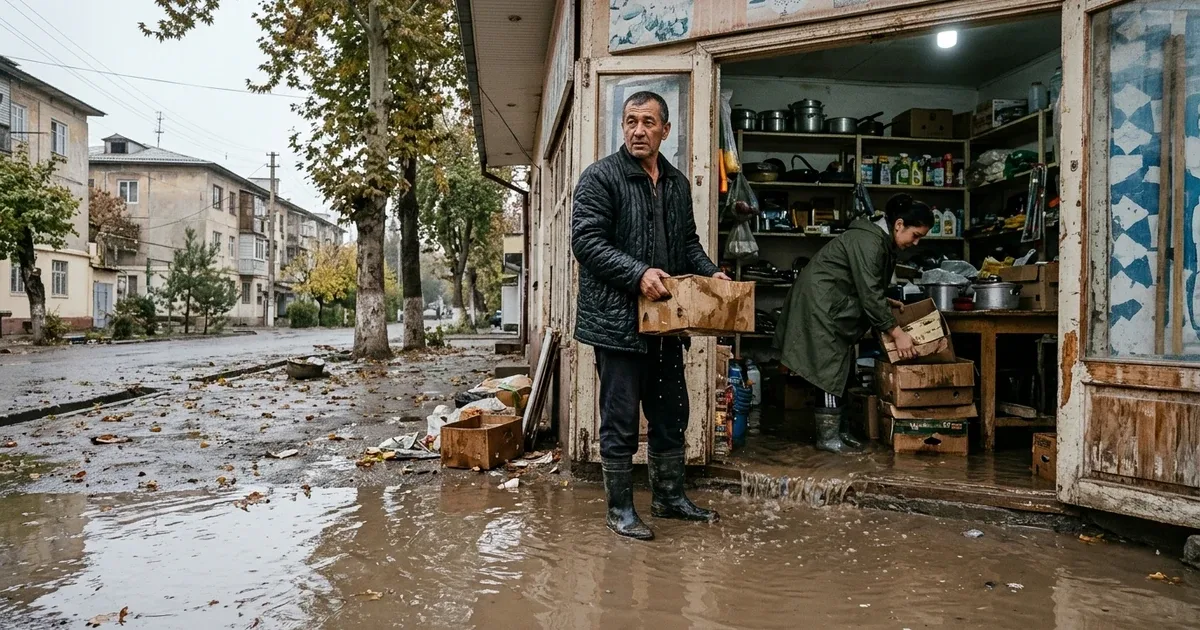
Qisqa javob: sug'urta yong'in yoki suv toshqinini to'xtatmaydi, faqat zararning shartnomada yozilgan qismini sug'urtachi to'laydi. Avval qonun talab qiladigan majburiy turlarni yoping: ish beruvchining javobgarligi, transport egasining javobgarligi va faoliyatingizga tegishli boshqalar. Keyin o'z pulingiz bilan yopa olmaydigan zararlarni sug'urtalang: bino va uskuna, ombordagi tovar, uchinchi shaxslar oldidagi javobgarlik. Polisda eng muhimi narx emas, uchta narsa: istisnolar, sug'urta summasi qanday hisoblanadi va franshiza.
Sug'urta inqirozga tayyorgarlikning bir qismi. Zarar ro'y bergandan keyin pul, jamoa va mijozni saqlash tartibi inqirozda biznesni boshqarish bo'yicha asosiy qo'llanmada yozilgan. Bu maqola zarbadan oldingi ish haqida: nimani sug'urtalash va polisni qanday o'qish.
Sug'urta qaysi zararni yopishi kerak
Hamma narsani sug'urtalash qimmat va ma'nosiz. Savolni boshqacha qo'ying: qaysi zarar kelsa, biznes bir oydan ko'proq to'xtab qoladi yoki qarzga botadi? Ana shu zararlar sug'urtaga beriladi.
Masalan, singan vitrina oynasi yoki buzilgan printer — kundalik xarajat. Ombordagi yong'in, sexni suv bosishi yoki mijozning do'koningizda jarohat olishi — boshqa gap. Bunday zarar bir necha oylik foydani yoki undan ko'pini olib ketadi.
Agar biznes risklari reyestri tuzilgan bo'lsa, sug'urta ro'yxati uchun tayyor material bor: eng og'ir ta'sirli qatorlarni oling va har biri yoniga ikki raqam yozing — eng yomon holatdagi zarar va shu zararni o'z pulingizdan qoplash uchun qancha vaqt kerak. Bir yildan ortiq vaqt chiqsa, bu risk sug'urtasiz qolmasligi kerak.
Sug'urta qilinmagan har bir risk uchun pul zaxirasi kerak. Franshizani ham shu zaxiradan to'laysiz. Uning hajmini qanday hisoblash biznesning zaxira fondi maqolasida ko'rilgan.
Majburiy sug'urta: qonun nimani talab qiladi
O'zbekistonda sug'urta majburiy va ixtiyoriy shaklda bo'ladi. Majburiy sug'urtaning shartlari har bir tur bo'yicha alohida qonun bilan belgilanadi («Sug'urta faoliyati to'g'risida»gi qonun, 2021-yil 23-noyabrdagi O'RQ-730, 7-modda). Kichik va o'rta biznesga eng ko'p tegishli turlar:
Shuningdek o'qing Tovarlarni sertifikatlash va muvofiqlik: qaysi tovarga nima kerak, xorijiy sertifikat tan olinishi va markirovka- Ish beruvchining fuqarolik javobgarligi. 2009-yil 16-apreldagi O'RQ-210 qonuni. Mehnat shartnomasi bilan xodim ishlatadigan ish beruvchi o'z javobgarligini sug'urtalashi shart. Polis xodimning mehnat vazifasini bajarish paytida hayoti yoki sog'lig'iga yetgan zararni qoplaydi: mehnat jarohati, kasb kasalligi.
- Transport vositasi egasining fuqarolik javobgarligi. 2008-yil 21-apreldagi O'RQ-155 qonuni. Kompaniyaga tegishli yoki ijara asosida foydalanilayotgan har bir mashina, shu jumladan yetkazib berish furgoni uchun. Polis boshqalarning hayoti, sog'lig'i va mol-mulkiga yetgan zararni qoplaydi, o'z mashinangizni emas.
- Tashuvchining fuqarolik javobgarligi. 2015-yil 26-maydagi O'RQ-386 qonuni. Tijoriy asosda yo'lovchi tashiydigan yuridik shaxs va yakka tadbirkorlar uchun. Polis yo'lovchining hayoti, sog'lig'i va bagajiga yetgan zararni yopadi. Yuk tashish bu qonunga kirmaydi.
Faoliyat turiga qarab boshqa majburiy talablar ham bo'lishi mumkin. Ro'yxat kengayishi ham mumkin: 2026-yil iyulida sug'urta bozorini isloh qilish bo'yicha Prezident farmoni loyihasi jamoatchilik muhokamasiga chiqarilgan edi. Unda «yuklatilgan» sug'urta g'oyasi bor: odam ko'p yig'iladigan savdo majmualari, mehmonxonalar, turoperatorlar, kuryer xizmatlari, elektron savdo maydonchalari, xususiy dorixona va klinikalar uchun javobgarlik sug'urtasini bosqichma-bosqich talab qilish taklif etilgan. Bu hozircha loyiha, sana va ro'yxat o'zgarishi mumkin. Shu sohalarda ishlasangiz, lex.uz dagi yangi hujjatlarni kuzatib boring va ro'yxatni har yili buxgalter yoki yurist bilan qayta tekshiring.
Majburiy polis sizning mol-mulkingizni himoya qilmaydi. U boshqalar oldidagi javobgarlikni yopadi. Ombor yonsa, majburiy polislardan birortasi ham tovaringiz uchun to'lamaydi.
Ixtiyoriy sug'urta: mol-mulk, tovar va javobgarlik
Ixtiyoriy sug'urta shartnoma va sug'urtachining qoidalari asosida tuziladi. Shuning uchun bir xil nomli ikki polis butunlay boshqa narsani yopishi mumkin.
- Bino va uskuna — Nimani yopadi: Yong'in, suv bosishi, o'g'irlik, tabiiy ofat; Kimga kerak: Sex, ombor, do'kon, restoran; Ko'p uchraydigan istisno yoki shart: Eskirish, texnik xizmat ko'rsatilmagan uskuna
- Tovar qoldig'i — Nimani yopadi: Ombor yoki do'kondagi tovar; Kimga kerak: Savdo, distribyutsiya, ishlab chiqarish; Ko'p uchraydigan istisno yoki shart: Inventarizatsiyada aniqlangan kamomad
- Yuk — Nimani yopadi: Tashish paytidagi yo'qolish va shikast; Kimga kerak: Import, viloyatlarga yetkazish; Ko'p uchraydigan istisno yoki shart: Noto'g'ri qadoq, hujjatsiz yuk
- Uskuna buzilishi — Nimani yopadi: Stanok, sovutgich, generatorning kutilmagan buzilishi; Kimga kerak: Ishlab chiqarish, umumiy ovqatlanish; Ko'p uchraydigan istisno yoki shart: Odatdagi yeyilish
- Uchinchi shaxslar oldidagi javobgarlik — Nimani yopadi: Mijoz yoki qo'shniga yetgan zarar; Kimga kerak: Do'kon, kafe, savdo markazidagi ijarachi; Ko'p uchraydigan istisno yoki shart: Qasddan qilingan harakat
- Faoliyat uzilishi — Nimani yopadi: Hodisadan keyin to'xtab qolgan davrdagi foyda va doimiy xarajatlar; Kimga kerak: Bitta binoga bog'liq ishlab chiqarish; Ko'p uchraydigan istisno yoki shart: Odatda faqat sug'urtalangan mol-mulk zarari bilan birga ishlaydi
Jadvaldagi istisnolar namunaviy. Har sug'urtachining qoidalari boshqacha, aniq ro'yxat faqat shartnomada.
Mol-mulk bank krediti yoki lizing bilan olingan bo'lsa, uni sug'urtalashni ko'pincha bank yoki lizing beruvchi shartnomada talab qiladi. Bunday polisda ikki narsani tekshiring: to'lovni kim oladi (foyda oluvchi) va summa mol-mulkning haqiqiy qiymatiga mosmi. Bank uchun qarz summasi yetarli bo'lishi mumkin, lekin zarar kuni qolgan farq sizning zimmangizda qoladi.
Ijarada bo'lsangiz, alohida savol bor: bino kimniki va kim sug'urtalaydi. Ko'pincha egasi binoni sug'urtalaydi, ijarachi esa o'z uskunasi, tovari va ta'mirini. Ijara shartnomasida suv bosishi yoki yong'in uchun kim javob berishi yozilganini tekshiring.
Sug'urta summasi: kam ham, ko'p ham zarar
Sug'urta summasi — sug'urtachi to'lashi mumkin bo'lgan eng yuqori miqdor. Uni noto'g'ri belgilash eng ko'p uchraydigan xato.
Kam baholash. Ko'p polis qoidalarida summa mol-mulkning haqiqiy qiymatidan past bo'lsa, to'lov shu nisbatda kamayadi.
Shartli misol. Ombordagi tovar 800 mln so'mlik. Polis arzonroq bo'lsin deb, summa 500 mln so'm qilib olingan. Suv bosib, 200 mln so'mlik tovar buzildi. Polisda proporsional to'lov sharti bo'lsa, sug'urtachi 200 × 500 / 800 = 125 mln so'm hisoblaydi. Undan franshiza, masalan 10 mln so'm ayriladi. Qo'lingizga 115 mln so'm tegadi, 85 mln so'm zarar sizda qoladi.
Ortiqcha baholash. Haqiqiy qiymatdan katta summa uchun ko'proq to'laysiz, lekin zarardan ortiq olmaysiz.
Tovar qoldig'i mavsumga qarab o'zgaradi. Yangi yil oldidan ombor to'la, yanvarda yarim bo'sh. Sug'urtachidan ikki variantni so'rang: eng yuqori qoldiq bo'yicha summa yoki oyma-oy qoldiq e'lon qilinib, summa tuzatiladigan polis.
Uskuna uchun yana bir savol: zarar yangi uskuna narxida qoplanadimi yoki eskirish ayirilgan qiymatdami? Besh yillik stanok uchun farq katta bo'ladi.
Polisni o'qish: imzolashdan oldin 10 savol
Polis sug'urta qoidalari bilan birga ko'pincha o'nlab betlik hujjat bo'ladi. Hammasini yod olish shart emas, lekin quyidagi savollarga javobni topmasdan imzolamang.
- ☐ Nima sug'urtalangan? Ro'yxat, manzil va har bir obyektning summasi aniq yozilganmi?
- ☐ Qaysi hodisalar? Hodisalar ro'yxati berilganmi yoki «istisnodan boshqa hamma narsa» deyilganmi? Ikkinchisi kengroq.
- ☐ Istisnolar. Qaysi holatda to'lov bo'lmaydi? Bu bo'limni eng diqqat bilan o'qing.
- ☐ Franshiza. Har bir hodisaga qancha? Summa yoki foiz?
- ☐ Zarar qanday baholanadi? Bozor narxi, yangi narx yoki eskirish ayirilgan qiymat?
- ☐ Proporsional to'lov sharti bormi?
- ☐ Xavfsizlik talablari. Signalizatsiya, o't o'chirgich, qorovul, tovarni poldan baland saqlash. Talab bajarilmasa, to'lov rad etilishi mumkin.
- ☐ Xabar berish muddati. Hodisa haqida qancha vaqt ichida va qaysi usulda xabar beriladi?
- ☐ Hujjatlar. To'lov uchun qaysi hujjatlar kerak: tegishli organ dalolatnomasi, inventarizatsiya, buxgalteriya ma'lumoti?
- ☐ To'lov muddati. Barcha hujjat topshirilgandan keyin sug'urtachi necha kunda to'laydi?
Tushunarsiz band bo'lsa, sug'urtachidan yozma tushuntirish so'rang. Og'zaki «bu ham kiradi» degan javob hodisa kuni hech narsa bermaydi.
Hodisa ro'y berganda: birinchi 48 soat
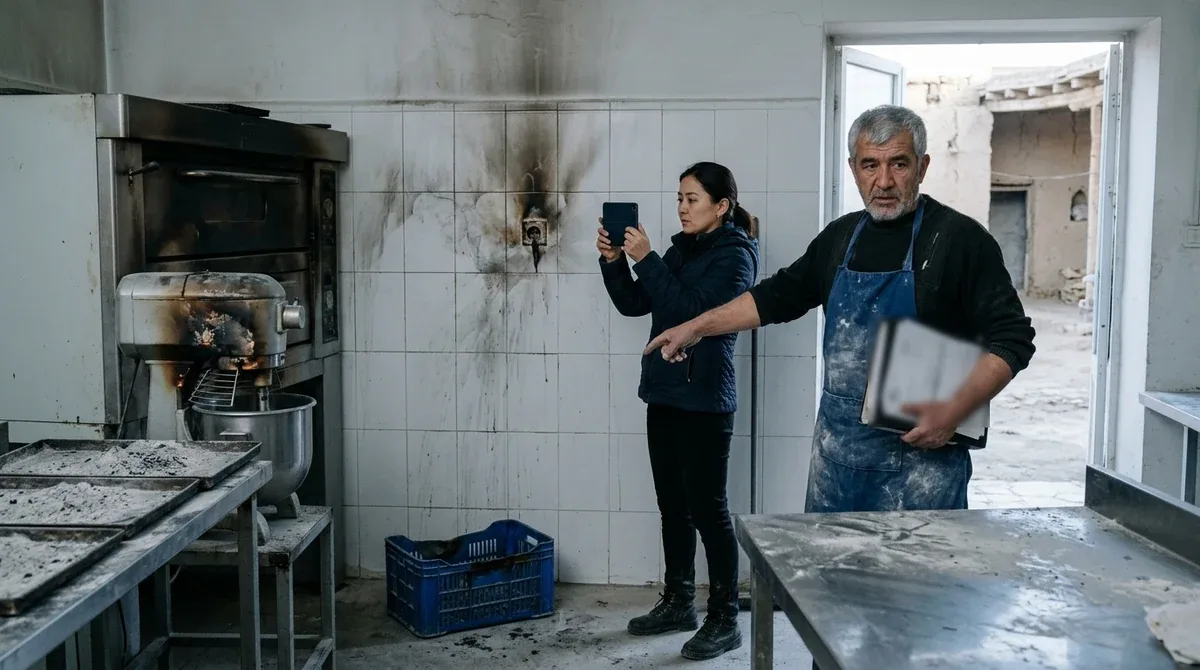
To'lov ko'pincha hodisadan keyingi birinchi kunlarda yo'qotiladi. Tartib oldindan yozilgan bo'lsa, vahima kamroq bo'ladi.
- Odamlar xavfsizligi. Keyin elektrni o'chirish, suvni to'xtatish.
- Tegishli organni chaqirish. Yong'inda — favqulodda vaziyatlar xizmati, o'g'irlikda — ichki ishlar organlari. Ularning dalolatnomasi keyin asosiy hujjat bo'ladi.
- Sug'urtachiga polisdagi muddat va usulda xabar berish. Telefon qilgan bo'lsangiz ham, yozma xabar yuboring.
- Hamma narsani suratga olish. Umumiy plan, har bir zararlangan buyum, suv sathi, eshik va qulflar.
- Ekspert kelmaguncha zararlangan mol-mulkni tashlamaslik. Zararni ko'paytirmaslik uchun choralar ko'rish mumkin va kerak, lekin dalillarni saqlang.
- Hujjatlarni yig'ish. Oxirgi inventarizatsiya, kirim hujjatlari, uskuna xarid shartnomalari.
Bitta istisno bor. Tovaringiz marketplace omborida yo'qolsa yoki shikastlansa, sizning polisingiz odatda uni yopmaydi, chunki tovar polisdagi manzilda emas. Bunday holatda birinchi yo'l — marketplace qoidalari bo'yicha da'vo. Dalil yig'ish va muddatlar marketplace'da yo'qolgan tovar uchun kompensatsiya maqolasida batafsil ko'rilgan.
Sug'urtachini qanday tanlash
Narx — oxirgi mezon. Avval quyidagilarni tekshiring:
- Litsenziya. O'zbekistonda sug'urta faoliyatini litsenziyalash va nazorat qilish Istiqbolli loyihalar milliy agentligi (NAPP) vakolatida. Kompaniyaning litsenziyasi amalda ekanini rasmiy manbadan tekshiring.
- Sizning sohangizdagi tajriba. Sug'urtachidan ombor, sex yoki restoran bo'yicha qanday hodisalarda to'lov qilganini so'rang. Sohani biladigan sug'urtachi xavfsizlik talablarini ham realroq qo'yadi.
- Qoidalarning to'liq matni. Polis bilan birga sug'urta qoidalarini oldindan oling va solishtiring.
- Bir nechta taklif. Bir xil ro'yxat, summa va franshiza bilan kamida ikki-uch sug'urtachidan taklif so'rang. Shunda narx emas, shartlar solishtiriladi.
Ko'p obyekt va murakkab risk bo'lsa, sug'urta brokeri bilan ishlash vaqtni tejaydi. Broker bir nechta sug'urtachidan taklif yig'adi va shartlardagi farqni ko'rsatadi.
Xulosa
Biznes sug'urtasi uch qadamdan iborat. Majburiy turlarni yopish. O'zingiz ko'tara olmaydigan risklarni ixtiyoriy polis bilan sug'urtalash. Imzolashdan oldin istisnolar, summa va franshizani o'qish. Polis yiliga bir marta, yangi ombor, yangi uskuna yoki qoldiq keskin o'sganda qayta ko'riladi.
Bugun bitta ish qiling: ombordagi tovar qoldig'ining hozirgi qiymatini polisdagi sug'urta summasi bilan solishtiring. Farq katta bo'lsa, hodisa kunidan oldin bilganingiz yaxshi.
Maqola umumiy ma'lumot uchun, yuridik maslahat emas. Aniq polis shartlarini yurist yoki sug'urta mutaxassisi bilan tekshiring.
Ko'p beriladigan savollar
Kichik biznes uchun qaysi sug'urta majburiy?
Xodim yollagan ish beruvchi o'z fuqarolik javobgarligini sug'urta qilishi shart (O'RQ-210). Transport vositasi bor bo'lsa, transport egasining javobgarligi sug'urtasi majburiy (O'RQ-155). Yo'lovchi tashish bilan shug'ullansangiz, tashuvchining javobgarligi sug'urtasi ham majburiy (O'RQ-386). Faoliyat turiga qarab boshqa talablar bo'lishi mumkin, ro'yxatni yurist bilan tekshiring.
Ombordagi tovar har oy o'zgaradi. Uni qanday sug'urta qilish kerak?
Sug'urtachiga qoldiq o'zgarishini hisobga oladigan variantni so'rang: masalan, eng yuqori qoldiq bo'yicha summa yoki oylik deklaratsiya bilan tuzatiladigan summa. Summa haqiqiy qoldiqdan past bo'lsa, ko'p polislarda to'lov proporsional kamayadi. Shu bandni shartnomada aniq ko'rib chiqing.
Franshiza nima va uni qanday tanlash kerak?
Franshiza — zararning sug'urtachi qoplamaydigan qismi. Franshiza qancha katta bo'lsa, polis odatda shuncha arzon. Uni zaxira fondingiz bemalol ko'tara oladigan darajada tanlang: kichik zararni o'zingiz yopasiz, katta zarar sug'urtaga o'tadi.
Marketplace omborida yo'qolgan tovar mening sug'urtam bilan qoplanadimi?
Ko'pincha yo'q, chunki polis odatda aniq manzildagi mol-mulkni yopadi. Marketplace omboridagi tovar uchun birinchi yo'l — marketplace qoidalari bo'yicha kompensatsiya talab qilish. Tovar boshqa joylarda ham turadigan bo'lsa, buni polisda alohida ko'rsatish mumkinligini sug'urtachidan so'rang.
Qaysi zararni o'zingiz ko'tara olmaysiz?
Mol-mulk, tovar qoldig'i va javobgarlik risklaringizni birga ko'rib chiqib, nimani sug'urtalash, qancha summaga va polisda nimani tekshirish kerakligini xotirjam aniqlab olamiz.


