

Kurz gesagt: Ein ERP für Bauunternehmen führt jede Baustelle als eigenes Projekt. Grundlage ist die Kalkulation: Aus ihr ergeben sich das Projektbudget, die Materiallimits und die Nachunternehmermengen. Danach wird jeder Einkauf, jede Umlagerung, jedes Aufmaß, jeder Liter Kraftstoff und jede Zahlung einem konkreten Projekt zugeordnet. So sieht die Geschäftsführung jeden Tag, was für eine Baustelle geplant war, was ausgegeben wurde und wie viel Marge bleibt.
Für ausländische Bauunternehmen und Investoren in Usbekistan kommen zwei lokale Punkte hinzu: Kalkulationen stützen sich auf nationale Ressourcennormen, und abgenommene Leistungen fließen in die elektronische Rechnungsstellung. Beides wird unten behandelt.
Wo die Abrechnung am Bau auseinanderläuft
Ein Bauunternehmen betreibt meist 3–10 Baustellen gleichzeitig. Jede hat ihren Bauleiter, ihr Lager und ihre Nachunternehmer. Das Geld geht aber von einem Konto ab.
Ein typisches Bild: Material wird in einer Sammelbestellung gekauft und „nach Bedarf" auf die Baustellen verteilt. Ein Bauleiter gibt Bewehrungsstahl auf mündliche Absprache an die Nachbarbaustelle ab. Jemand unterschreibt das Aufmaß eines Nachunternehmers, ohne die Mengen mit der Kalkulation abzugleichen. Kraftstoff wird „ungefähr" statt nach Belegen erfasst. Nach der Übergabe kann der Inhaber drei Fragen nicht beantworten:
- Hat dieses Projekt tatsächlich Gewinn gebracht?
- Wohin ist das Material über die Kalkulation hinaus gegangen?
- Wurde dem Nachunternehmer mehr bezahlt, als er gebaut hat?
Wann sich ein individuelles System überhaupt lohnt und wie es aufgebaut wird, beschreibt der Hauptleitfaden zur individuellen ERP-Entwicklung. Dieser Artikel behandelt nur die Besonderheiten der Baubranche.
Kalkulation und Projektbudget: Hier beginnt die Abrechnung
Die Kalkulation ist die mit dem Auftraggeber vereinbarte Liste der Leistungen und Preise. In Usbekistan sind Material, Arbeitszeit und Maschinenstunden je Leistungseinheit in den Sammlungen elementarer Ressourcen-Kalkulationsnormen der Reihe ShNQ 4.02 festgelegt, etwa ShNQ 4.02.01-04 „Erdarbeiten“. Die Sammlungen stehen auf der Website des Ministeriums für Bau und Wohnungs- und Kommunalwirtschaft (mc.uz). Die Kalkulation erstellt ein Kalkulator. Dieselben Normen sind später auch die Grundlage für Materiallimits und Ausbuchungen. Aufgabe des ERP ist nicht, sie neu zu rechnen, sondern daraus ein Controlling-Budget zu machen.
Lesen Sie auch Der Kunde ruft zum zweiten Mal an und muss seinen Namen wieder buchstabieren: IP-Telefonie und ERP in Usbekistan verbindenDazu werden die Positionen in vier Gruppen geteilt:
- Material. Beton, Bewehrungsstahl, Ziegel, Zement, mit Menge und Planpreis.
- Eigenes Personal. Löhne und Kolonnen.
- Nachunternehmer. Welche Gewerke an externe Firmen gehen.
- Geräte und Gemeinkosten. Bagger, Kran, Kraftstoff, Bewachung, Baucontainer.
Der Preis in der Kalkulation und im internen Budget ist nicht immer gleich. Wenn Sie etwa Bewehrungsstahl günstiger als kalkuliert einkaufen, erhöht die Differenz die geplante Marge. Deshalb führt das System zwei Spalten: die Kalkulation für den Auftraggeber und das Budget für das Unternehmen.
Das Budget wird versioniert. Werden Zusatzleistungen vereinbart, bleibt die alte Version erhalten. Die neue wird mit Datum und Grundlage gespeichert. So sieht man am Ende, wie jeder Nachtrag die Marge verändert hat.
Material: Baustellenlager, Limits und Umlagerungen
Material ist am Bau der größte Kostenblock. Deshalb wird jede Baustelle im System als eigenes Lager angelegt, auch wenn es nur ein Container ist.
Der Materialfluss:
- Anforderung. Der Bauleiter fordert im Rahmen des Projektbudgets an. Wird das Limit überschritten, geht die Anforderung zur Freigabe an die Geschäftsführung.
- Wareneingang. Material kommt ins Zentrallager oder direkt auf die Baustelle. Die Menge wird mit dem Lieferschein abgeglichen.
- Umlagerung. Zwischen Baustellen nur mit Beleg, unterschrieben von Absender und Empfänger.
- Ausbuchung. Nach erbrachter Leistung, gemäß Kalkulationsnorm.
Ein Beispiel für eine Umlagerung, die Zahlen sind beispielhaft. Im Lager von Baustelle A liegen 14 Tonnen Bewehrungsstahl. Auf Baustelle B ist er ausgegangen, der Bauleiter fordert 6 Tonnen an. Mit Beleg bleiben bei A 8 Tonnen, B bucht 6 Tonnen ein, und die Kosten landen bei B. Bei mündlicher Übergabe zeigt A am Monatsende 6 Tonnen Fehlbestand und B zu niedrige Kosten. Beide Projekte stimmen dann nicht.
Auch das Limit wird über die Menge gesteuert. Angenommen, laut Kalkulation braucht eine Baustelle 120 Tonnen Bewehrungsstahl. Die Bewehrungsarbeiten sind zu 80% erledigt, laut Norm hätten also 96 Tonnen verbraucht werden müssen. Ausgegeben wurden 108 Tonnen, im Lager liegen noch 4 Tonnen. Verbraucht wurden also 104 Tonnen, 8 Tonnen mehr als kalkuliert. Die Ursache sollte diese Woche geklärt werden, nicht bei der Übergabe.
Regeln für Wareneingang, Umlagerung und Inventur gelten branchenübergreifend. Den allgemeinen Ansatz beschreibt der Artikel zur Automatisierung der Lagerverwaltung.

Nachunternehmer und Abnahmeprotokolle
Die Abrechnung mit Nachunternehmern beruht auf drei Dokumenten: Vertrag, Kalkulation und Protokoll über erbrachte Leistungen. Im System ist jeder Nachunternehmervertrag mit konkreten Positionen des Projektbudgets verknüpft.
Geht ein Protokoll ein, prüft das System drei Dinge:
- ob die Menge der Position die Kalkulation übersteigt;
- ob der Preis dem Vertrag entspricht;
- ob Bauleiter und technische Bauüberwachung das Protokoll bestätigt haben.
Ein Beispiel. Putzarbeiten laut Kalkulation: 4.800 m². In früheren Protokollen hat der Nachunternehmer 3.900 m² abgerechnet. Das neue Protokoll umfasst 1.100 m². Zusammen sind das 5.000 m², also 200 m² mehr als kalkuliert. Das System hält das Protokoll an und fordert eine Erklärung: Aufmaßfehler, Zusatzleistung oder doppelte Menge.
Stellt das Unternehmen dem Nachunternehmer Material bei, wird auch das mit Beleg erfasst und im Protokoll berücksichtigt. Sonst wird das Material doppelt bezahlt: beim Einkauf und im Preis des Nachunternehmers.
Dasselbe gilt für Protokolle gegenüber dem Auftraggeber. Form und Anlagen legt der Vertrag fest. Nach den Erläuterungen der Steuerbehörde ist die elektronische Rechnung am Kalendertag der Lieferung bzw. Leistungserbringung auszustellen. Deshalb verknüpft das System Protokoll und E-Rechnung: Nach der Unterzeichnung wird ein Rechnungsentwurf mit demselben Datum vorbereitet. Wie sich dieser Ablauf per ERP verbinden lässt, zeigt der Artikel zur Integration von ERP und elektronischen Rechnungen (ESF).
Geräte und Kraftstoff
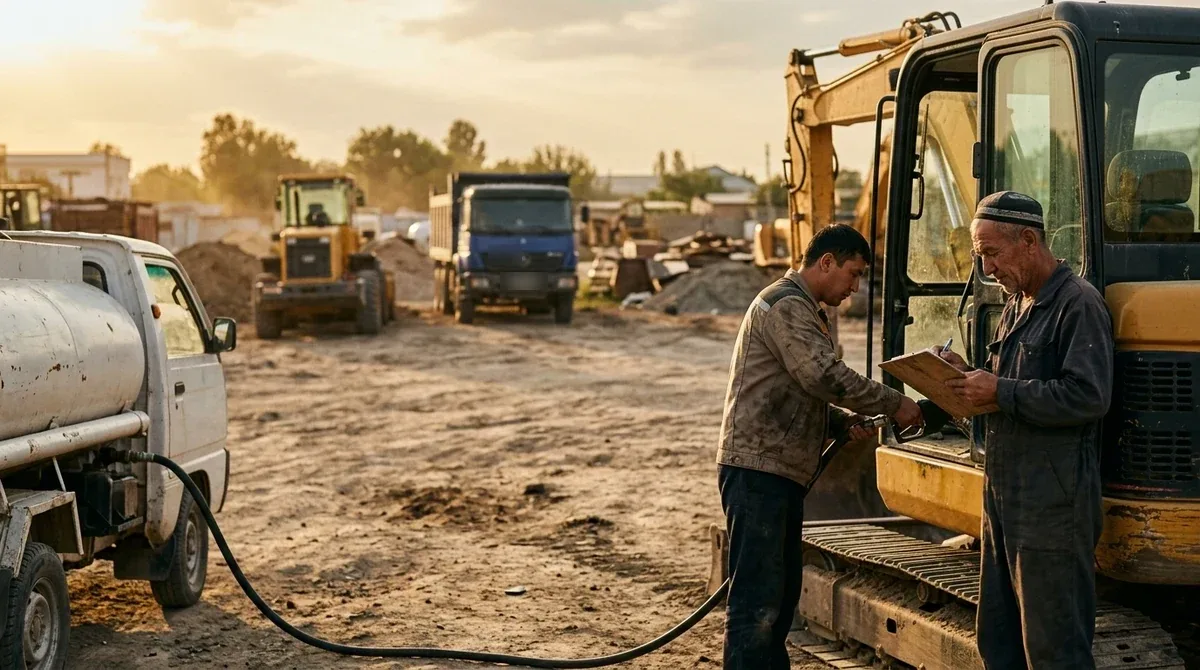
Geräte sind am Bau die am schwersten zu kontrollierenden Kosten. Ein Bagger kann an einem Tag auf zwei Baustellen arbeiten, getankt wird aber aus einem Tankwagen.
Für jedes Gerät erfasst das System:
- Einsatzzeit. Motorstunden oder Schichten, je Baustelle.
- Kraftstoff. Jede Betankung mit Litern, Datum und Baustelle.
- Norm. Liter pro Motorstunde je Gerätetyp.
- Miete. Bei Mietgeräten Schichtpreis und Abnahmeprotokoll.
Ein Rechenbeispiel, die Zahlen sind beispielhaft. Die Norm des Baggers liegt bei 12 Litern pro Motorstunde. Im Monat lief er 180 Motorstunden. Nach Norm wären das 2.160 Liter. Tatsächlich ausgegeben wurden 2.500 Liter. Der Mehrverbrauch beträgt 340 Liter, rund 16% über der Norm. Ist diese Zahl jeden Monat sichtbar, findet man die Ursache leicht: Defekt, Leerlauf oder Kraftstoff, der woanders hingeht.
Gerätekosten werden nach Motorstunden auf die Baustellen verteilt. So trägt jede Baustelle ihren Anteil, statt dass er in allgemeinen Gemeinkosten verschwindet.
Anzahlungen und Zahlungen
Der Geldfluss ist am Bau ein ebenso großes Thema wie die Kosten. Der Auftraggeber leistet eine Anzahlung und zahlt dann nach Protokollen. Material wird aber vorab gekauft, Löhne fallen jeden Monat an.
Ein Beispiel zur Anzahlung. Der Vertragswert beträgt 12.000 Mio. UZS, die Anzahlung 30%, also 3.600 Mio. UZS. Laut Vertrag wird die Anzahlung anteilig mit jedem Protokoll verrechnet. Bei einem Monatsprotokoll über 1.500 Mio. UZS:
- Verrechnung mit der Anzahlung: 1.500 × 30% = 450 Mio. UZS;
- zu zahlen: 1.500 − 450 = 1.050 Mio. UZS.
Der Vertrag kann auch einen Sicherheitseinbehalt vorsehen, etwa 5%. Dann werden weitere 75 Mio. UZS einbehalten und 975 Mio. UZS gezahlt. Der Einbehalt wird zu den im Vertrag festgelegten Bedingungen freigegeben, meist nach der Übergabe oder nach Ablauf der Gewährleistungsfrist. Im System steht er deshalb als eigene Forderung mit Freigabedatum. Höhe der Anzahlung und des Einbehalts schreibt das Gesetz nicht als feste Zahl vor, sie regelt jeder Vertrag selbst.
Das ERP zeigt je Projekt, wie viel Anzahlung eingegangen ist, wie viel über Protokolle verrechnet wurde und welche Einbehalte noch ausstehen. Ebenso für Anzahlungen an Nachunternehmer und Lieferanten. Ob die Liquidität in den kommenden Wochen reicht, planen Sie am besten mit einem Zahlungskalender.
Projektkosten und Marge
Den Gewinn eines Projekts erst nach der Übergabe zu berechnen, ist zu spät. Er sollte jeden Monat im Verhältnis zur erbrachten Leistung ermittelt werden.
Ein Beispiel in Mio. UZS, ohne Mehrwertsteuer, die Zahlen sind beispielhaft. Vertragswert 12.000. Internes Budget 10.200, geplante Marge 1.800, also 15%. Dem Auftraggeber wurden Leistungen über 7.200 Mio. UZS abgenommen, das sind 60%.
- Material — Budget gesamt: 5.400; Budget 60%: 3.240; Ist: 3.420; Abweichung: +180
- Nachunternehmer — Budget gesamt: 2.100; Budget 60%: 1.260; Ist: 1.260; Abweichung: 0
- Eigenes Personal — Budget gesamt: 1.500; Budget 60%: 900; Ist: 960; Abweichung: +60
- Geräte und Kraftstoff — Budget gesamt: 700; Budget 60%: 420; Ist: 510; Abweichung: +90
- Gemeinkosten — Budget gesamt: 500; Budget 60%: 300; Ist: 300; Abweichung: 0
- Gesamt — Budget gesamt: 10.200; Budget 60%: 6.120; Ist: 6.450; Abweichung: +330
Gewinn aus abgenommenen Leistungen: 7.200 − 6.450 = 750 Mio. UZS. Geplant waren 7.200 − 6.120 = 1.080 Mio. Die Marge liegt bei rund 10,4% statt 15%. Die Differenz von 330 Mio. UZS stammt aus drei Positionen: Material, Lohn und Geräte. Damit ist klar, worauf es in den restlichen 40% ankommt.
Eine Bedingung ist wichtig. In die Ist-Kosten geht nur verbrauchtes Material ein, nicht der Bestand im Baustellenlager. Sonst zeigt das Projekt im Monat eines Großeinkaufs einen Verlust.
Die Geschäftsführung kann alle Projekte in dieser Tabellenform auf einem Bildschirm sehen. Welche Kennzahlen dorthin gehören, beschreibt der Artikel zum ERP-Dashboard für Inhaber.
Checkliste vor der Einführung
- Gibt es für jedes Projekt eine freigegebene Kalkulation und ein internes Budget?
- Sind Baustellenlager getrennt angelegt, und laufen Umlagerungen nur per Beleg?
- Sind Materiallimits an Kalkulationsmengen gekoppelt?
- Sind Nachunternehmerverträge mit Kalkulationspositionen verknüpft?
- Gibt es Kraftstoffnormen und Motorstundenerfassung für Geräte?
- Sind Anzahlung, Sicherheitseinbehalt und dessen Freigabe je Vertrag erfasst?
- Sind Protokolle an den Auftraggeber und E-Rechnungen über das Datum verknüpft?
- Wird die Projektmarge jeden Monat im Verhältnis zur erbrachten Leistung berechnet?
Nehmen Sie in der ersten Stufe ein Projekt und führen Sie es 2–3 Monate nach dieser Checkliste. Danach übertragen Sie das Vorgehen auf die übrigen Baustellen.
Fazit
Der wichtigste Nutzen eines Bau-ERP ist einfach: Die Marge eines Projekts ist jeden Monat sichtbar und nicht erst nach der Übergabe. Dafür wird die Kalkulation zum Controlling-Budget, und jede Materialbewegung, jedes Protokoll, jeder Liter Kraftstoff und jede Zahlung wird einem konkreten Projekt zugeordnet. Beginnen Sie heute: Teilen Sie die Kalkulation Ihres größten Projekts in vier Gruppen und tragen Sie daneben die Ist-Werte ein.
Häufige Fragen
Wie erfasst der Bauleiter Daten, wenn die Baustelle schlechtes Internet hat?
Über eine App auf dem Handy oder einen Telegram-Bot: Anforderung, Wareneingang und Umlagerung brauchen nur wenige Felder, dazu ein Foto von Lieferschein oder Protokoll. Ohne Netz wird der Eintrag auf dem Handy gespeichert und gesendet, sobald wieder Verbindung besteht. Die Grundregel: Was bis Tagesende nicht erfasst ist, gilt als nicht auf der Baustelle eingegangen.
Brauchen auch kleine Projekte ohne Kalkulation ein ERP?
Mindestens ein internes Budget: Beträge für Material, Lohn, Nachunternehmer und Geräte. Auch ohne offizielle Kalkulation erfahren Sie ohne dieses Budget erst ganz am Ende, ob das Projekt Gewinn oder Verlust gebracht hat.
Wird Material bei Lieferung oder bei Verbrauch zu Projektkosten?
Im Controlling sollten Sie beides trennen. Material im Baustellenlager ist noch Bestand. Zu Projektkosten wird es, wenn es nach erbrachter Leistung ausgebucht wird. Sonst zeigt das Projekt im Monat eines Großeinkaufs Verlust und im Folgemonat einen Scheingewinn.
Mit welchem Modul sollte die Einführung beginnen?
Meist mit Projektbudget und Materialwirtschaft, denn dort liegt der größte Kostenanteil. Danach folgen Nachunternehmer-Aufmaße, Geräte und Zahlungen. Jede Stufe wird zuerst an einem Projekt getestet und dann auf die übrigen ausgerollt.
Sie bauen in Usbekistan oder übernehmen ein Bauunternehmen?
Wir sehen uns gemeinsam an, wie Kalkulationen, Material, Nachunternehmer und Zahlungen heute geführt werden, und besprechen, welcher Teil sich zuerst zu automatisieren lohnt.


